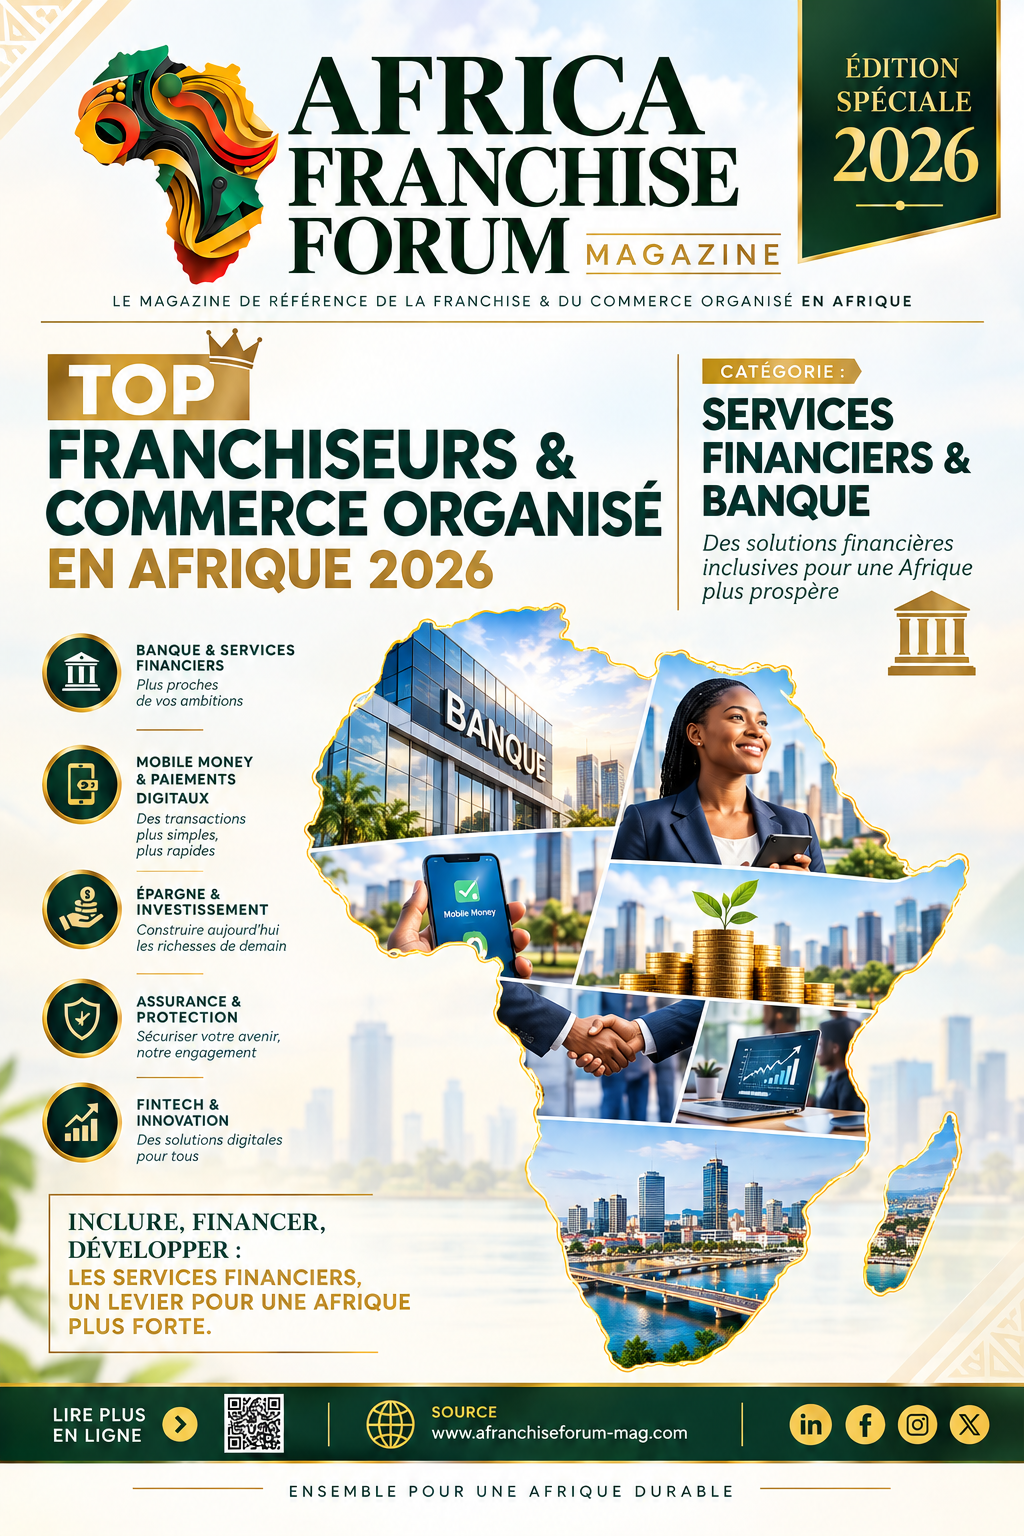
TOP FRANCHISEURS & COMMERCE ORGANISÉ EN AFRIQUE
Des solutions financières inclusives pour une Afrique plus prospère
ÉDITORIAL
L’Afrique reste le continent où l’inclusion financière progresse le plus rapidement au monde, portée par des modèles d’agent bancaire proches de la micro-franchise.
Cette édition enrichit la catégorie de trois acteurs qui illustrent la diversité des stratégies de distribution bancaire sur le continent : Access Bank, dont le réseau d’agents bâti au fil de ses acquisitions panafricaines figure parmi les plus vastes du continent ; TymeBank, dont le modèle sud-africain de kiosques installés dans des magasins de grande distribution partenaires a permis une acquisition de clients à très faible coût ; et Old Mutual Finance, qui adapte l’offre de microcrédit d’un assureur historique à une clientèle à revenus modestes.
Ces trois trajectoires confirment que la banque africaine de 2026 se construit de moins en moins autour de l’agence traditionnelle, et de plus en plus autour de réseaux de distribution partagés avec des partenaires commerciaux déjà présents sur le terrain.
Rappel de la méthodologie, des critères de sélection et note sur les sources
Ce classement s’appuie sur six critères d’évaluation reconduits depuis l’édition 2025 : la taille du réseau (nombre de points de vente), la présence géographique en Afrique, la croissance observée, la franchisabilité du modèle, le degré d’innovation et de digitalisation, et l’impact socio-économique (emplois, formation, responsabilité sociale).
Sur les 60 entreprises de cette édition 2026, quatre fiches — Famous Brands, Chicken Republic, Shoprite Group et MTN MoMo — ont fait l’objet d’une vérification documentaire dédiée ; leurs sources sont citées intégralement en fin de fiche.
Les autres fiches, qu’elles soient reconduites de l’édition 2025 ou nouvelles cette année, reposent sur la connaissance publique documentée de chaque enseigne, sans chiffre inventé : nous privilégions volontairement les ordres de grandeur lorsque nous ne disposons pas d’une source récente corroborée. Une vérification complémentaire par la rédaction reste recommandée avant toute republication.
Le classement Services Financiers & Banque
L’Afrique reste le continent où l’inclusion financière progresse le plus rapidement, portée par des modèles d’agence bancaire proches de la micro-franchise, qui démultiplient les points de contact sans le coût d’une agence traditionnelle.
Equity Bank Afrique
Origine : Kenya · Zone : Kenya, Rwanda, Ouganda, Tanzanie, Éthiopie · Modèle : Agent banking
Equity Bank confirme son statut de référence de la banque communautaire est-africaine, avec un modèle d’agent banking très proche de la micro-franchise : des entrepreneurs locaux gèrent des points de service financiers sous licence bancaire, avec accompagnement technique. Son application Equitel continue de porter une part croissante des transferts et microcrédits, dans une stratégie qui a permis à des millions de personnes d’ouvrir leur premier compte bancaire formel.
Access Bank
NOUVEAU 2026
Origine : Nigeria · Zone : Nigeria + expansion panafricaine (Access Bank Group) · Modèle : Agent banking
Access Bank a construit, au fil de ses acquisitions panafricaines, l’un des plus vastes réseaux d’agents bancaires du continent, permettant à des commerçants de proximité d’offrir dépôts, retraits et paiements de factures sous licence de la banque. Cette stratégie d’agence a été un vecteur majeur d’inclusion financière au Nigeria et s’étend progressivement aux marchés est et australe-africains acquis par le groupe, dans une logique de réplication comparable à celle d’un réseau de franchise bancaire.
TymeBank
NOUVEAU 2026
Origine : Afrique du Sud · Zone : Afrique du Sud, expansion Philippines/Vietnam · Modèle : Kiosques en partenariat retail
TymeBank s’est développée en Afrique du Sud via un modèle original de kiosques d’ouverture de compte installés dans les magasins de grands distributeurs partenaires, permettant une acquisition de clients à très faible coût comparée aux agences bancaires traditionnelles. Ce modèle de distribution physique low-cost, désormais répliqué par le groupe hors du continent, illustre une nouvelle génération de banque digitale africaine qui s’appuie sur des réseaux de retail existants plutôt que sur ses propres points de vente.
Old Mutual Finance
NOUVEAU 2026
Origine : Afrique du Sud (Old Mutual) · Zone : Afrique du Sud · Modèle : Réseau de conseillers et points de service
Filiale du groupe d’assurance historique Old Mutual, Old Mutual Finance propose des produits de microcrédit et d’épargne à une clientèle sud-africaine à revenus modestes, via un réseau de points de service et de conseillers financiers de proximité. Le rapprochement entre assurance, épargne et crédit de petite taille illustre la manière dont les groupes financiers historiques du continent adaptent leur distribution pour toucher des segments longtemps délaissés par la banque traditionnelle.
ANALYSE SECTORIELLE ET PRÉVISIONS 2026
Le modèle de l’agent bancaire, déjà largement documenté dans la catégorie technologie et digital de ce classement à travers MTN MoMo et M-Pesa, se confirme comme le vecteur d’inclusion financière le plus efficace du continent, désormais adopté par des banques traditionnelles comme Access Bank et Equity Bank aussi bien que par des banques purement digitales comme TymeBank.
La stratégie de distribution de TymeBank — s’appuyer sur le réseau physique de distributeurs partenaires plutôt que construire ses propres agences — mérite une attention particulière : ce modèle, déjà répliqué par le groupe hors du continent africain, illustre une innovation de distribution née en Afrique et désormais exportée, à l’image de ce que Famous Brands réalise dans la restauration.
En 2026-2027, la consolidation du secteur bancaire panafricain devrait se poursuivre, les groupes historiques cherchant à répliquer leurs modèles d’agence sur de nouveaux marchés acquis, dans une logique proche de celle observée dans le retail avec Shoprite ou Massmart, avec les mêmes risques d’exécution.
CONCLUSION
Les services financiers et bancaires africains confirment, en 2026, leur transformation continue vers des modèles de distribution partagée plutôt que vers l’agence bancaire traditionnelle.
Cette catégorie reste l’une des plus dynamiques de ce classement, portée par une demande d’inclusion financière qui dépasse encore largement l’offre disponible sur la plupart des marchés du continent.
Africa Franchise Forum Magazine — Édition Spéciale 2026
© Éditions Prescicom SARL, Abidjan, Côte d’Ivoire